 金融機関コード:0578
ホーム ためる・運用する NISA(少額投資非課税制度) こどもNISA
お子さまの未来のために
今から始める資産づくり
2027年1月から、0~17歳のお子さまも
NISA制度(少額投資非課税制度)を
ご利用いただけるようになります
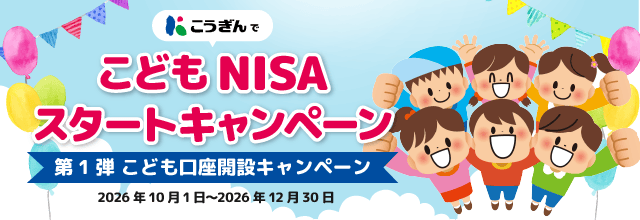 こどもNISAスタートキャンペーン 詳しくはこちら
NISAとは?
投資信託等の資産運用で得た利益が非課税になる制度です
例えば10万円の運用益が出た場合
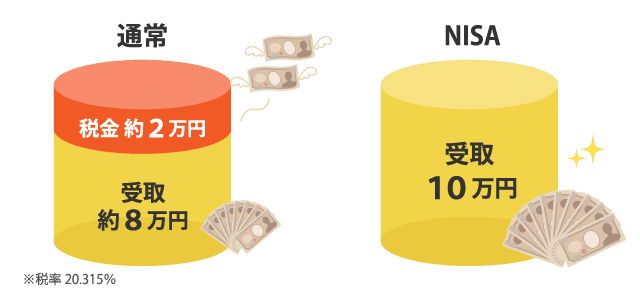
通常なら利益の約2割が税金で差し引かれますが
NISA なら利益がまるまる手に入ります!
こどもNISAの特徴
| つみたて投資枠 | 成長投資枠 | ||
|---|---|---|---|
| こども NISA | |||
| 対象年齢 | 0~17 歳 | 18 歳以上※1 | 18 歳以上※1 |
| 年間投資枠 | 60万円 | 120万円 | 240万円 |
|
非課税保有限度額 (総枠) |
600万円 |
1,800万円 ※簿価管理方式で管理(枠の再利用が可能) |
|
| 内数 1,200万円 |
|||
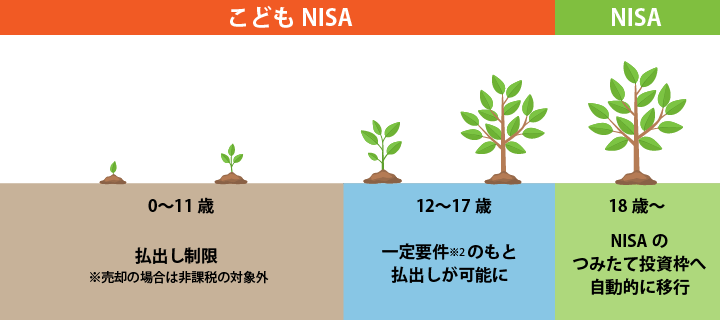
| 運用資金の払出し | 12 歳以降は一定の要件※2のもとで可能 | 可能 | |
| 購入方法 | 積立 | 積立 | 一括・積立 |
| 投資対象商品 | 長期の積立・分散投資に適した一定の投資信託 | 長期の積立・分散投資に適した一定の投資信託 | 上場株式・ 投資信託等 |
| 18歳になったら自動的に移行 | |||
その年の1月1日時点で18歳以上の方は、1月1日に「こども NISA」から成人の「NISA」に自動的に移行します。
資金の使途が子のためのものであり、子が払出しに同意したことを示す書面とともに、親権者等(口座管理者)が申請書を金融機関に提出する必要があります。
こどもNISA3つのポイント
- 教育資金の準備に活用できる!
- 早くから始めれば少額でも効率的に資産形成!
- 18歳からはNISAへ移行できる!
こどもNISAの活用例
一部取り崩しながら、進学・塾などの教育費に活用
12歳以降は、一定の要件を満たせば取り崩しが可能。教育資金等のニーズに合わせて活用できます。
毎月3万円 年率5%の利回りで積立投資しながら、中学進学時、高校進学時、大学進学時のタイミングで取り崩し
親や祖父母からの資金を暦年贈与
子1人につき年間110万円以下であれば非課税で贈与が可能です。
こどもNISAの年間非課税投資枠60万円の範囲内で、毎月5万円 年率5%の利回りで積立投資
成人以降も継続して将来に向けた長期の資産づくりに活用
18歳以降は通常のNISAに移行。引き続き長期での積立投資が可能です。
60年間、毎年1万円を年率5%の利回りで積立投資
よくある質問
Q1. 子どもの教育費は親のNISA口座とこどもNISA、どちらで運用したほうがいい?
用途に合わせて使い分けるのがおすすめです。
親のNISA口座
- 特徴: いつでも自由にお金を引き出せます。つみたてと成長枠の両方が使えます。
- こんな資金に: 急な出費や、いつ使うか分からない柔軟に使いたい教育費に。
こどもNISA口座
- 特徴: 子どものためだけの専用口座として、計画的にコツコツ準備できます。
- こんな資金に: 確実に貯めておきたい将来の進学資金などに。
いつでも自由に使いたい資金 ⇒ 親のNISA
子どものためだけにしっかり貯めたい資金 ⇒ こどもNISA
Q2. 12歳未満だけれど、途中で取り崩すことはできる?
こどもNISAにおいて、12歳未満(12歳になる年の1月1日より前)の時期に資金を引き出したい場合は、原則として引き出し(払出し)ができません。
どうしても12歳未満で引き出しを行うと、これまでの運用益に対する非課税のメリットが受けられなくなり、課税対象(遡及課税)となるペナルティが発生します。
12歳未満の引き出しに関するルール
- 原則は引き出し不可:
子どもが小さいうち(0歳〜11歳)は、教育費などの理由であっても、非課税のまま自由にお金を引き出すことはできません。 - 例外的なケース:
災害などのやむを得ない事由を除き、基本的には12歳を迎えるまで資金を動かさない前提で積み立てる設計になっています。
Q3. こどもNISAには贈与税がかかる?
制度自体で贈与税が免除されるわけではありませんが、年間110万円の基礎控除の範囲内であれば、贈与税はかかりません。
- 利益に対する税金(非課税):
こどもNISAで得た運用益(利益)は非課税となります。 - 資金を出すとき(贈与税):
親や祖父母が子どもの口座へ資金を移す場合、年間110万円までなら贈与税の基礎控除が適用されるため、通常の投資額であれば課税されません。
安心してお使いいただくためのポイント
- 年間110万円以内で運用:
通常の投資額(年間60万円)の範囲内であれば、贈与税の心配はありません。 - 贈与契約書の作成がおすすめ:
「お金をあげた・もらった」という事実を明確にするため、贈与契約書の作成が推奨されています。
個別の税務上の取扱いについては、税理士等の専門家または所轄税務署にご確認ください。
Q4. こどもNISAを利用したいけれど、家計に余裕がない...
「児童手当」を積立投資に活用することで、家計を無理に切り詰めることなく資産形成を始めることができます。
児童手当をそのまま「つみたて」へ
- 3歳未満:月額 15,000円(第3子以降は30,000円)
- 3歳以上〜高校生年代:月額 10,000円(第3子以降は30,000円)
無理のない長期運用へ
- 普段の生活費から出すのではなく、児童手当をそのままこどもNISAの積立(月々のお支払い)に充てることで、家計の負担を抑えながら将来の教育資金を賢く準備できます。
第3子以降とは、親が経済的負担をしている22歳(大学卒業年度の3月末)までのお子さまの中から上の子から順に数えて3番目以降となる、高校生年代までのお子さまが対象となります。
投資信託のご購入にかかる手数料等およびリスクについて
当行のホームページに記載された銘柄をご購入されるにあたっては、各銘柄所定の手数料や諸経費等をご負担いただきます。
また各銘柄には基準価額の変動等による損失を生じるおそれがあります。
当該ページに掲載された各銘柄へのご投資にかかる手数料等およびリスクについては、当行のホームページにリンクした当該銘柄サイトの投資信託説明書、または週報・月報等のお客さま向け資料などが掲載されたページに記載されておりますので、当該ページをお開きいただき、よくお読みください。
投資信託についてのご留意事項
- 投資信託は預金ではなく、元本・利息を保証されておらず、預金保険・投資者保護基金の対象ではありません。
- 投資信託は、その信託財産に組み入れられた株式・債券などの価格変動やその発行者に係る信用状況などの変化、金利の変動、為替相場の変動などにより、基準価額が下落し投資元本を割り込むことがあります。なお 、外貨建ての投資信託については、上記に加え、為替相場の変動により基準価額が変動しますので、受取金額が投資元本を下回ることがあります。
- 投資した資産の減少を含むリスクは、投資信託をご購入したお客さまが負うことになります。
- 投資信託には、取得時の申込手数料ならびに保有期間中の信託報酬等がかかります。
申込手数料 申込金額に応じ、基準価額に対して最高3.3%(税込) 信託報酬 純資産額に対して最高年率2.42%(税込) 信託財産留保額 換金時の基準価額に対して最高0.5% また、これらとは別に監査報酬、有価証券売買委託手数料などその他費用等(運用状況等により変動するため 、事前に利率、上限額を示すことができません。)を、信託財産を通じてご負担いただきます。
| 商号等 | 株式会社 高知銀行(登録金融機関) |
|---|---|
| 登録番号 | 四国財務局長(登金)第8号 |
| 加入協会 | 日本証券業協会 |